

Pinjam Aja
oleh PT. SELALU SUKSES INDONESIA
4,9
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,9
- Harga
- Free
- Unduh
- 500.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
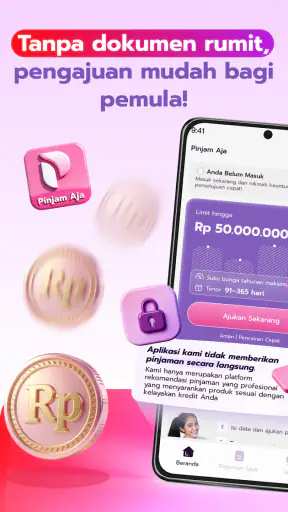
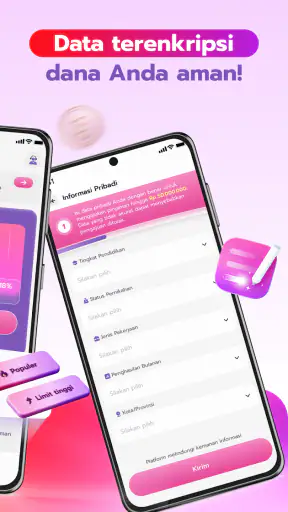
 Analisis oleh Getfullapps
Saya melihat Pinjam Aja sebagai aplikasi keuangan yang mencoba membuat proses pengajuan pinjaman online terasa lebih langsung dari ponsel. Pengembangnya adalah PT. SELALU SUKSES INDONESIA, dan aplikasinya tersedia gratis untuk perangkat Android dengan sistem operasi mulai versi 6.0. Dalam penggunaan sehari-hari, daya tarik utamanya bukan pada tampilan yang ramai, melainkan pada gagasan sederhana: membuka platform, memahami pilihan yang tersedia, lalu memutuskan dengan kepala dingin apakah pinjaman memang diperlukan.
Aplikasi ini memiliki rating rata-rata 4,9 dari sekitar 49 ribu penilaian, dengan lebih dari 7 ribu ulasan dan jumlah pemasangan di atas 500 ribu. Angka tersebut menunjukkan bahwa Pinjam Aja cukup menarik perhatian pengguna, tetapi saya tidak menganggap rating tinggi sebagai alasan tunggal untuk langsung mengajukan pinjaman. Untuk aplikasi keuangan, keputusan yang baik tetap bergantung pada kemampuan membayar, biaya keseluruhan, jadwal jatuh tempo, serta seberapa jelas informasi yang ditampilkan sebelum pengguna menyetujui apa pun.
Mengenal alur dasar Pinjam Aja dari sudut pandang pengguna
Alur yang paling masuk akal dimulai dari membuka aplikasi dan membaca setiap bagian dengan teliti, bukan langsung menekan tombol pengajuan. Karena Pinjam Aja diposisikan sebagai platform pinjaman online, pengguna sebaiknya memperlakukan halaman awal sebagai tempat memahami proses, bukan sekadar pintu menuju dana cepat. Saya akan memeriksa pilihan yang tersedia, membaca keterangan yang muncul, dan memastikan bahwa kebutuhan saya memang cocok dengan layanan pinjaman digital.
Untuk kebutuhan mendesak seperti biaya perbaikan kendaraan agar tetap bisa bekerja, aplikasi semacam ini bisa terasa praktis. Saya dapat memulai dari ponsel tanpa harus mendatangi kantor. Namun, kemudahan tersebut juga membuat keputusan terasa terlalu ringan. Sebelum memasukkan data atau melanjutkan proses, saya akan menyiapkan gambaran sederhana tentang jumlah yang benar-benar diperlukan, sumber pembayaran, dan tanggal ketika cicilan atau kewajiban lain akan jatuh tempo.
Kebiasaan kecil ini penting karena jumlah pinjaman yang tersedia belum tentu sama dengan jumlah yang sebaiknya diambil. Jika kebutuhan sebenarnya hanya untuk satu pengeluaran tertentu, mengambil lebih banyak dari kebutuhan dapat memperpanjang beban. Menurut saya, Pinjam Aja lebih aman digunakan sebagai alat untuk menyelesaikan kebutuhan yang sudah jelas, bukan sebagai saldo tambahan untuk belanja spontan.
Dalam skenario sehari-hari, bayangkan seseorang menerima penghasilan pada akhir bulan, tetapi harus membayar biaya kerja beberapa hari sebelumnya. Ia membuka Pinjam Aja untuk melihat apakah ada pilihan yang sesuai, lalu membandingkan kewajiban pembayaran dengan pengeluaran rutin seperti makan, transportasi, tagihan, dan kebutuhan keluarga. Bila setelah perhitungan masih ada ruang yang wajar, proses dapat dipertimbangkan. Bila tidak, menunda pengajuan justru menjadi keputusan yang lebih sehat.
Saya juga menyarankan pengguna menyimpan catatan pribadi mengenai tanggal pengajuan, jumlah yang diterima, dan jadwal pembayaran. Jangan hanya mengandalkan ingatan atau notifikasi aplikasi. Catatan tersebut membantu ketika seseorang memiliki lebih dari satu kewajiban keuangan, terutama jika tanggal pembayaran berdekatan. Pinjam Aja dapat menjadi bagian dari pengelolaan dana, tetapi bukan pengganti anggaran pribadi.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Bagian pengaturan dan pemeriksaan yang layak dilakukan
Sebelum menggunakan layanan keuangan apa pun, saya akan memeriksa pengaturan akun dan cara aplikasi menampilkan informasi penting. Pastikan nomor telepon dan data identitas yang digunakan benar, karena kesalahan kecil dapat menghambat proses atau membuat pengguna harus mengulang langkah. Saya juga akan memastikan perangkat memakai kunci layar dan tidak digunakan bersama orang lain tanpa perlindungan, sebab aplikasi keuangan berkaitan langsung dengan informasi pribadi.
Versi Pinjam Aja yang tercantum saat ini adalah 1.0.6. Bagi saya, pengguna sebaiknya memperhatikan pembaruan resmi melalui toko aplikasi, terutama sebelum melakukan proses penting. Pembaruan dapat membantu menjaga kompatibilitas aplikasi dengan perangkat, walaupun pengguna tetap perlu membaca perubahan yang ditampilkan dan tidak menganggap pembaruan sebagai jaminan bahwa semua proses akan selalu berjalan mulus.
Hal lain yang sering dilewatkan adalah memeriksa izin aplikasi dan notifikasi. Saya tidak akan memberikan izin secara otomatis tanpa memahami kegunaannya. Jika sebuah izin terasa tidak berkaitan dengan proses yang sedang dilakukan, saya akan meninjaunya kembali melalui pengaturan perangkat. Notifikasi juga sebaiknya diatur agar pengingat pembayaran tidak terlewat, tetapi informasi sensitif tidak muncul terlalu jelas di layar yang bisa dilihat orang lain.
Pengguna baru mungkin bertanya apakah aplikasi ini cocok untuk semua ponsel Android. Persyaratan minimumnya adalah Android 6.0, sehingga perangkat lama yang masih memakai sistem tersebut secara teori termasuk dalam cakupan. Namun, kelancaran penggunaan juga dipengaruhi ruang penyimpanan, koneksi internet, kondisi perangkat, dan versi layanan sistem. Saya tidak akan menghapus aplikasi penting atau mengubah pengaturan sistem hanya demi memaksakan instalasi pada perangkat yang sudah bermasalah.
Rating usia aplikasi adalah 3+, tetapi angka tersebut tidak berarti layanan pinjaman cocok untuk anak-anak. Penilaian usia berkaitan dengan klasifikasi konten aplikasi, sedangkan keputusan keuangan tetap memerlukan pengguna yang memahami kontrak, kewajiban pembayaran, dan konsekuensi keterlambatan. Orang dewasa yang bertanggung jawab tetap perlu membaca seluruh keterangan sebelum melanjutkan.
Kebiasaan yang membuat proses lebih cepat dan tetap terkendali
Pengguna berpengalaman biasanya tidak mengulang keputusan dari nol setiap kali membuka aplikasi. Saya akan membuat pola tetap: tentukan tujuan, hitung kebutuhan, cek kemampuan membayar, baca rincian, lalu simpan catatan. Pola ini lebih berguna daripada sekadar mencari tombol tercepat, karena memperkecil kemungkinan mengajukan pinjaman dalam keadaan panik.
Salah satu cara praktis adalah menyiapkan dokumen dan informasi yang mungkin diperlukan sebelum memulai proses. Saya tidak akan mengirimkan foto identitas atau data pribadi melalui saluran yang tidak jelas. Semua pengisian sebaiknya dilakukan di dalam aplikasi resmi, dengan memeriksa kembali nama layanan dan sumber pemasangannya. Langkah ini memang menambah beberapa menit, tetapi mengurangi risiko salah memasukkan data atau berinteraksi dengan aplikasi tiruan.
Saya juga akan memilih waktu ketika koneksi stabil dan pikiran tidak terburu-buru. Mengajukan saat berada di perjalanan, baterai hampir habis, atau jaringan sering terputus dapat membuat proses terasa membingungkan. Jika aplikasi menampilkan halaman konfirmasi, saya akan membaca ulang angka dan jadwal sebelum menekan persetujuan. Kecepatan terbaik dalam aplikasi pinjaman bukan proses yang paling singkat, melainkan proses yang tidak memaksa pengguna mengulang atau memperbaiki keputusan.
Untuk pengguna yang sering membutuhkan dana operasional, saya menyarankan membuat batas pribadi sebelum membuka Pinjam Aja. Batas ini bukan angka yang ditentukan aplikasi, melainkan jumlah yang masih dapat dibayar tanpa mengorbankan kebutuhan utama. Dengan begitu, pengguna tidak mudah terpengaruh oleh nominal yang terlihat tersedia di layar. Jika kebutuhan berubah dari rencana awal, lebih baik berhenti dan menghitung ulang daripada meneruskan proses secara otomatis.
Setelah proses selesai, saya akan memeriksa kembali riwayat atau bukti transaksi yang tersedia di aplikasi, lalu menyimpannya secara aman. Jika ada email, pesan, atau notifikasi yang berkaitan dengan akun, saya akan mencocokkannya dengan aktivitas yang memang saya lakukan. Kebiasaan ini membantu mendeteksi aktivitas yang tidak dikenal lebih cepat dan membuat pencatatan keuangan bulanan menjadi lebih rapi.
Batas penting yang tidak boleh disamarkan oleh kemudahan
Pinjaman online tetap merupakan kewajiban, bukan pendapatan tambahan. Ini adalah batas paling penting ketika menilai Pinjam Aja. Aplikasi dapat membantu menghubungkan pengguna dengan proses pengajuan, tetapi tidak dapat menggantikan perhitungan kemampuan finansial. Jika penghasilan tidak menentu atau sudah terbebani banyak cicilan, saya akan lebih memilih menunda, mencari alternatif tanpa utang, atau berbicara dengan pihak yang dipercaya.
Alternatif yang biasa dipakai perlu dibandingkan secara jujur. Untuk kebutuhan yang bisa ditunda, menabung biasanya lebih aman karena tidak menambah kewajiban pembayaran. Untuk kebutuhan keluarga, meminjam dari orang terdekat mungkin memiliki aturan yang berbeda, walaupun tetap perlu kesepakatan yang jelas agar hubungan tidak rusak. Untuk kebutuhan usaha, pemasok dengan tempo pembayaran atau fasilitas dari lembaga keuangan yang sudah dikenal bisa lebih sesuai jika syaratnya lebih transparan dan jangka waktunya cocok.
Pinjam Aja lebih menarik bagi orang yang membutuhkan akses digital dan sudah memahami risiko pinjaman. Sebaliknya, saya tidak menyarankannya bagi pengguna yang hanya ingin menutup pengeluaran rutin setiap bulan dengan pinjaman baru. Pola tersebut mudah berubah menjadi lingkaran utang. Aplikasi yang mudah dibuka dapat mempercepat pengajuan, tetapi juga dapat mempercepat keputusan yang kurang matang.
Pengguna juga perlu waspada terhadap komunikasi yang mengaku mewakili layanan. Saya tidak akan memberikan kode keamanan, kata sandi, atau data sensitif kepada orang yang menghubungi secara mendadak. Jika ada permintaan pembayaran atau instruksi yang terasa berbeda dari alur biasa, saya akan menghentikan proses dan memeriksa melalui kanal resmi aplikasi. Tidak ada rating tinggi, jumlah pemasangan besar, atau tampilan profesional yang boleh membuat seseorang mengabaikan keamanan dasar.
Hal lain yang perlu dipahami adalah bahwa pengalaman tiap pengguna dapat berbeda. Perangkat, koneksi, kelengkapan data, dan kondisi akun dapat memengaruhi kelancaran proses. Karena itu, saya tidak akan menjanjikan bahwa setiap orang memperoleh hasil yang sama atau bahwa proses selalu selesai tanpa hambatan. Yang dapat dilakukan pengguna adalah menyiapkan informasi dengan benar, membaca ketentuan, dan tidak meneruskan langkah yang belum dipahami.
Siapa yang paling cocok menggunakan aplikasi ini?
Menurut saya, Pinjam Aja paling cocok untuk orang dewasa yang membutuhkan platform pinjaman online, memiliki kebutuhan yang spesifik, dan sudah membuat rencana pembayaran sebelum membuka aplikasi. Pengguna seperti pekerja dengan pemasukan teratur atau pemilik usaha kecil yang menghadapi kebutuhan jangka pendek mungkin menghargai proses yang dapat dimulai dari ponsel. Namun, mereka tetap perlu menilai total kewajiban, bukan hanya jumlah dana yang terlihat di awal.
Aplikasi ini juga dapat membantu pengguna yang ingin mengurangi proses manual dibandingkan mendatangi penyedia layanan secara langsung. Tampilan digital membuat pencatatan dan pemeriksaan informasi lebih mudah dilakukan dari tempat sendiri. Bagi saya, nilai praktisnya muncul ketika pengguna memanfaatkan aplikasi dengan disiplin: membuka saat perlu, membaca sebelum menyetujui, dan menutup keputusan ketika perhitungannya tidak masuk akal.
Sebaliknya, orang yang belum memiliki pemasukan yang cukup jelas sebaiknya berhati-hati. Begitu juga pengguna yang berharap pinjaman dapat menyelesaikan masalah utang lama tanpa rencana menyeluruh. Dalam situasi tersebut, aplikasi pengelola anggaran, konsultasi keuangan, atau negosiasi langsung dengan pihak yang ditagih mungkin lebih membantu daripada menambah pinjaman baru.
Karena aplikasinya gratis untuk diunduh, pengguna mungkin merasa tidak ada biaya pada tahap awal. Saya akan membedakan antara gratisnya aplikasi dan biaya kewajiban pinjaman. Keduanya bukan hal yang sama. Sebelum menyetujui penawaran apa pun, baca rincian pembayaran dan ketentuan yang ditampilkan. Jangan menyamakan tidak adanya biaya unduhan dengan pinjaman tanpa biaya.
Membandingkan akses digital dengan pilihan lain
Keunggulan praktis Pinjam Aja dibandingkan mendatangi penyedia layanan secara langsung adalah pengguna bisa memulai dari ponsel dan membaca informasi tanpa harus mengatur perjalanan. Namun, jalur digital tidak otomatis lebih murah atau lebih cocok. Jika saya membutuhkan penjelasan panjang tentang syarat, ingin bertanya langsung, atau merasa belum memahami rincian, berbicara dengan penyedia layanan secara langsung bisa menjadi pilihan yang lebih nyaman. Yang penting bukan medianya, melainkan kejelasan kewajiban sebelum menyetujui.
Dibandingkan kartu kredit atau fasilitas pinjaman dari lembaga yang sudah biasa digunakan, platform pinjaman online mungkin terasa lebih sederhana untuk ditinjau saat ada kebutuhan tertentu. Namun saya akan membandingkan jumlah pembayaran keseluruhan, tenggat, dan konsekuensi keterlambatan secara berdampingan, bukan hanya membandingkan kemudahan memulai. Jika alternatif yang sudah dimiliki memberi syarat lebih jelas dan sesuai kemampuan, tidak ada alasan untuk memilih jalur baru hanya karena prosesnya terasa praktis.
Untuk pengeluaran yang tidak mendesak, menabung tetap menjadi pembanding paling sehat. Saya akan menunda pembelian atau mengumpulkan dana lebih dulu jika penundaan tidak menimbulkan masalah yang lebih besar. Sebaliknya, saat kebutuhan mendesak berkaitan dengan kemampuan bekerja atau kebutuhan penting keluarga, akses cepat mungkin bernilai, tetapi hanya bila ada sumber pembayaran yang realistis. Kepraktisan berguna ketika menyelesaikan jeda waktu, bukan ketika menutupi kekurangan anggaran yang terus berulang.
Jika pendaftaran atau proses terasa tersendat
Jika suatu langkah tidak berjalan, saya akan mulai dengan pemeriksaan sederhana: pastikan jaringan stabil, aplikasi berasal dari toko resmi, dan perangkat memiliki ruang serta daya yang cukup. Saya akan menutup lalu membuka kembali aplikasi sebelum mencoba ulang, tetapi tidak mengirim formulir berkali-kali jika status pengajuan sebelumnya belum jelas. Pengulangan tanpa kepastian dapat membingungkan pengguna ketika memeriksa aktivitas dan catatan sendiri.
Apabila data yang dimasukkan ditolak atau perlu diperbaiki, periksa ejaan nama, nomor telepon, dan informasi identitas agar konsisten dengan dokumen yang digunakan. Jangan mengubah data menjadi tidak akurat sekadar agar formulir dapat dilanjutkan. Jika proses tetap terhenti, simpan keterangan yang muncul dan cari bantuan melalui jalur resmi yang tersedia di aplikasi atau toko aplikasi. Hindari mengikuti instruksi dari nomor tak dikenal yang meminta kode keamanan atau pembayaran di luar alur yang dipahami.
Jika halaman persetujuan terbuka setelah gangguan jaringan, saya tidak akan menganggap pengajuan berhasil atau gagal hanya berdasarkan layar yang sempat tertutup. Periksa kembali status dan bukti transaksi di aplikasi sebelum mengambil langkah lain. Kebiasaan ini membantu mencegah pengajuan ganda dan membuat pengguna tahu kewajiban mana yang benar-benar sudah berjalan. Bila informasi yang muncul tidak cocok dengan catatan, berhenti dulu dan minta klarifikasi melalui saluran resmi.
Penilaian akhir setelah melihat cara pakainya
Pinjam Aja memiliki posisi yang jelas sebagai aplikasi keuangan untuk mengakses platform pinjaman online melalui perangkat Android. Jumlah pemasangan yang sudah melewati 500 ribu dan rating rata-rata 4,9 membuatnya terlihat meyakinkan, tetapi saya tetap menilai kualitasnya dari cara pengguna memakainya. Aplikasi ini dapat terasa sederhana dan berguna ketika kebutuhan sudah dirumuskan, data disiapkan, serta jadwal pembayaran dihitung lebih dulu.
Kekuatan utamanya ada pada akses yang praktis dan pola penggunaan yang bisa dibuat rapi. Pengguna dapat menjadikan pemeriksaan akun, pengecekan notifikasi, pencatatan transaksi, dan evaluasi kemampuan membayar sebagai kebiasaan tetap. Dengan cara itu, aplikasi tidak sekadar menjadi tombol untuk mencari dana, melainkan bagian dari proses keputusan yang lebih teratur.
Keterbatasannya terletak pada risiko yang melekat pada produk pinjaman itu sendiri. Kemudahan digital dapat membuat seseorang bertindak terlalu cepat, sementara rating dan jumlah pemasangan tidak menjawab apakah suatu kewajiban cocok untuk kondisi keuangan pribadi. Saya juga tidak akan menyarankan aplikasi ini sebagai solusi untuk pengeluaran rutin yang selalu lebih besar daripada pemasukan.
Kesimpulan saya cukup sederhana: Pinjam Aja layak dipertimbangkan oleh pengguna yang memang membutuhkan platform pinjaman online dan mampu menilai kewajiban secara realistis. Gunakan aplikasi versi 1.0.6 dengan perangkat yang memenuhi Android 6.0, periksa setiap rincian, jaga keamanan akun, dan buat batas pribadi sebelum mengajukan. Jika Anda belum tahu dari mana pembayaran akan berasal, jangan mulai dari tombol pinjaman; mulai dari perhitungan. Dengan sikap tersebut, aplikasi ini bisa menjadi alat yang praktis, bukan sumber masalah keuangan baru.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui ponsel.
- Informasi status pengajuan mudah dipantau dari dalam aplikasi.
- Pilihan tenor membantu menyesuaikan cicilan dengan kemampuan pengguna.
- Antarmuka sederhana sehingga mudah digunakan oleh peminjam baru.
- Tersedia layanan bantuan untuk menangani pertanyaan atau kendala pengguna.
Kekurangan
- Persetujuan pinjaman tetap bergantung pada hasil penilaian kredit.
- Bunga, biaya layanan, dan denda dapat meningkatkan total pembayaran.
- Keterlambatan cicilan berpotensi memengaruhi riwayat kredit pengguna.
- Akses fitur tertentu mungkin memerlukan verifikasi identitas lengkap.
- Ketersediaan layanan dan limit dapat berbeda berdasarkan wilayah pengguna.
FAQ untuk Pinjam Aja
Apa itu aplikasi Pinjam Aja dan bagaimana cara kerjanya?
Pinjam Aja merupakan aplikasi layanan pinjaman online yang membantu pengguna mengajukan dana melalui perangkat Android atau iOS, tanpa harus datang langsung ke kantor cabang. Setelah membuat akun dan melengkapi data pribadi, pengguna biasanya perlu memilih nominal serta tenor pinjaman, kemudian menunggu proses verifikasi dan keputusan pengajuan. Sebelum melanjutkan, pastikan Anda memahami identitas penyedia, syarat layanan, serta seluruh biaya yang tercantum.
Apa saja syarat yang diperlukan untuk mengajukan pinjaman di Pinjam Aja?
Persyaratan dapat berbeda berdasarkan kebijakan dan jenis produk yang tersedia, tetapi umumnya pengguna harus memenuhi batas usia, memiliki identitas resmi yang masih berlaku, nomor telepon aktif, rekening bank atau metode pencairan yang didukung, serta informasi pekerjaan dan penghasilan. Aplikasi juga dapat meminta izin tertentu untuk proses verifikasi. Bacalah kebijakan privasi dan pastikan data yang diberikan benar sebelum mengirim pengajuan.
Berapa biaya, bunga, dan tenor pinjaman di Pinjam Aja?
Besarnya bunga, biaya layanan, biaya administrasi, denda keterlambatan, nominal pinjaman, dan pilihan tenor dapat berbeda untuk setiap pengguna. Informasi tersebut seharusnya ditampilkan sebelum Anda menyetujui perjanjian pinjaman. Jangan hanya memperhatikan jumlah dana yang diterima, tetapi periksa total kewajiban pembayaran sampai lunas. Jika rincian biaya tidak jelas atau terasa tidak wajar, sebaiknya jangan meneruskan pengajuan.
Apakah Pinjam Aja aman dan terdaftar secara resmi?
Keamanan aplikasi pinjaman sangat bergantung pada status legal penyedia, cara pengelolaan data, serta transparansi perjanjian yang ditawarkan. Sebelum mengunduh atau memasukkan informasi pribadi, periksa nama perusahaan pengelola dan status perizinannya melalui sumber resmi Otoritas Jasa Keuangan atau regulator terkait. Hindari aplikasi yang meminta akses berlebihan, menjanjikan persetujuan pasti, atau menggunakan cara penagihan yang mengintimidasi.
Bagaimana cara membayar pinjaman dan apa yang terjadi jika terlambat?
Metode pembayaran biasanya dijelaskan di dalam aplikasi, misalnya melalui transfer bank, virtual account, atau kanal pembayaran digital yang tersedia. Pastikan membayar sebelum tanggal jatuh tempo dan simpan bukti transaksi. Keterlambatan dapat menimbulkan denda, biaya tambahan, atau memengaruhi catatan kredit sesuai perjanjian. Jika mengalami kendala, segera hubungi layanan pelanggan resmi melalui kontak di aplikasi, bukan melalui nomor tidak dikenal.

Pinjam Aja
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui pinjamaja@outlook.com, kunjungi https://yfjzioqzd.pinjamaja.com/agreement, atau baca https://yfjzioqzd.pinjamaja.com/privacypolicy mereka.










